
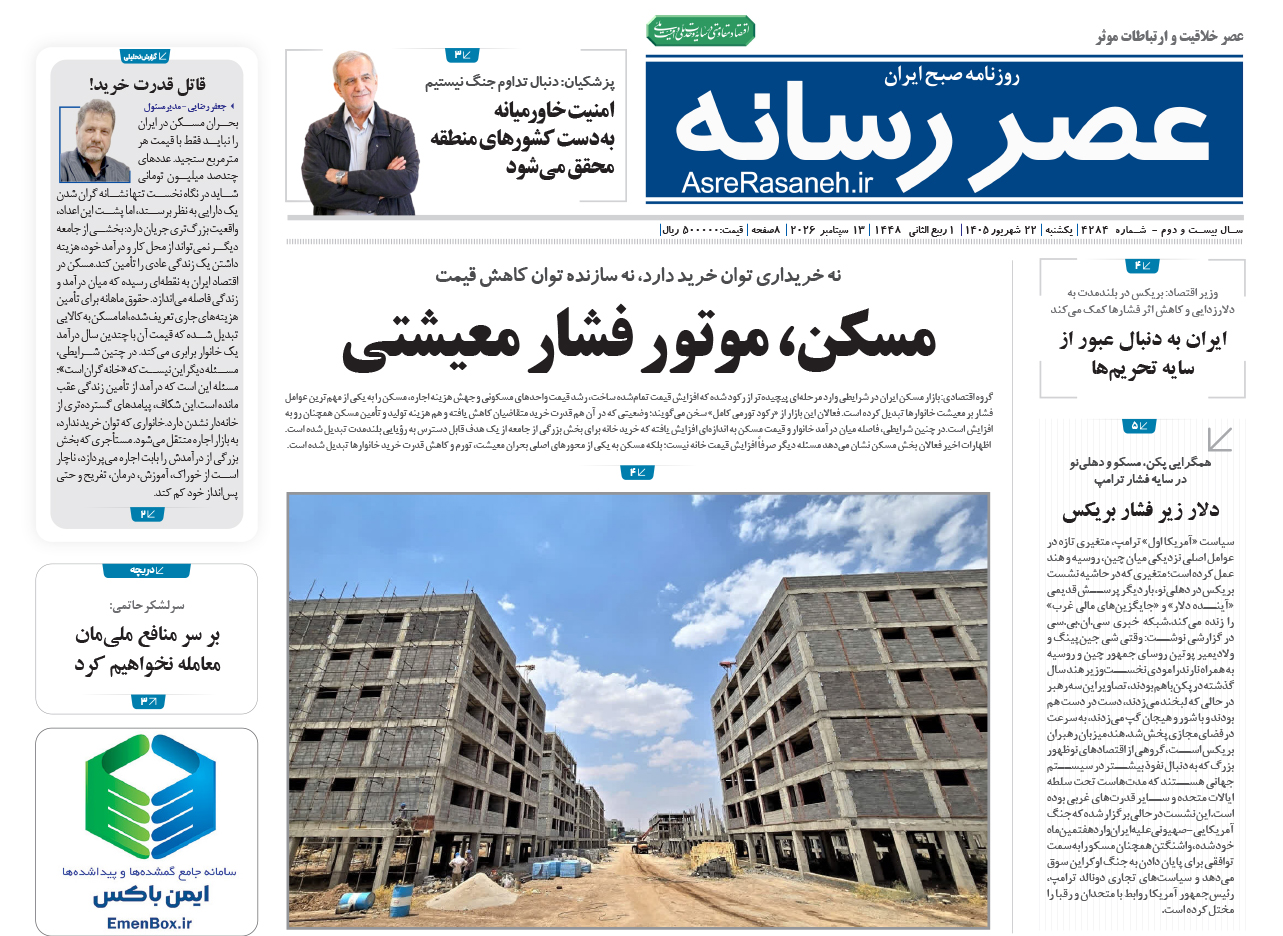
مسکن در اقتصاد ایران به نقطهای رسیده که میان درآمد و زندگی فاصله میاندازد. حقوق ماهانه برای تأمین هزینههای جاری تعریف شده، اما مسکن به کالایی تبدیل شده که قیمت آن با چندین سال درآمد یک خانوار برابری میکند. در چنین شرایطی، مسئله دیگر این نیست که «خانه گران است»؛ مسئله این است که درآمد از تأمین زندگی عقب مانده است.این شکاف، پیامدهای گستردهتری از خانهدار نشدن دارد.خانواری که توان خرید ندارد، به بازار اجاره منتقل میشود. مستأجری که بخش بزرگی از درآمدش را بابت اجاره میپردازد، ناچار است از خوراک، آموزش، درمان، تفریح و حتی پسانداز خود کم کند. به این ترتیب، افزایش هزینه مسکن به سایر بخشهای زندگی سرایت میکند و تورم مسکن به یک فشار زنجیرهای تبدیل میشود.از همینجاست که باید به مسکن نه بهعنوان یک کالای منفرد، بلکه بهعنوان یکی از پایههای تورم معیشتی نگاه کرد.اگر سهم مسکن در بودجه خانوار افزایش پیدا کند، حتی ثابت ماندن سایر قیمتها نیز لزوما به معنای بهبود وضعیت اقتصادی مردم نیست. خانواری که امروز بخش عمده درآمدش را صرف سقف بالای سر میکند، اساساً پول کمتری برای خرید سایر کالاها و خدمات دارد. بنابراین مسکن همزمان دو اثر متضاد ایجاد میکند: هزینه زندگی را بالا میبرد و قدرت خرید واقعی را پایین میآورد.در این میان، یک تناقض جدی نیز وجود دارد. از یک طرف گفته میشود بازار با کمبود قدرت خرید مواجه است و معاملات کاهش یافته؛ از طرف دیگر، هزینه ساخت همچنان بالاست و قیمت دارایی نیز کاهش محسوسی پیدا نمیکند. نتیجه، بازاری است که نه فروشنده حاضر به عقبنشینی جدی است و نه خریدار توان ورود دارد. این همان نقطهای است که رکود و تورم به یکدیگر گره میخورند.اما سیاستگذار نباید تصور کند که راه خروج صرفا از مسیر وام بیشتر میگذرد. وام، زمانی قدرت خرید ایجاد میکند که درآمد متقاضی توان تحمل اقساط را داشته باشد. وقتی قسط ماهانه با توان اقتصادی یک خانواده فاصله زیادی دارد، افزایش سقف تسهیلات بیشتر از آنکه خانهدار شدن را تسهیل کند، بدهی خانوار را بزرگتر میکند.از سوی دیگر، تعیین سقف دستوری برای اجاره نیز نمیتواند جای خالی عرضه را پر کند. مستأجر به واحد مسکونی نیاز دارد، نه صرفاً به یک عدد دستوری روی قرارداد. اگر تولید و عرضه واحدهای اجارهای افزایش نیابد، فشار تقاضا همچنان پابرجا خواهد بود.
بنابراین مسئله اصلی، بازگرداندن تعادل به بازار است؛ تعادلی که سالهاست میان قیمت زمین، هزینه ساخت، بازده سرمایه، درآمد خانوار و اجارهبها از بین رفته است.در این مسیر، دولت باید از سیاستهای مقطعی فاصله بگیرد. زمین مناسب، مشوقهای مالیاتی، تسهیلات قابل بازپرداخت، توسعه اجارهداری حرفهای و استفاده از ظرفیت واحدهای بلااستفاده، مجموعهای بههمپیوسته هستند و نمیتوان هرکدام را جداگانه نسخه نجات بازار دانست.یک مسئله مهم دیگر نیز شفافیت است. بازاری با اطلاعات ناقص، بهشت قیمتسازی و سفتهبازی است. وقتی قیمت واقعی معاملات بهروشنی در دسترس مردم و سیاستگذار نباشد، قیمتهای پیشنهادی میتوانند بهتدریج نقش «قیمت واقعی» را بازی کنند و انتظارات تورمی را تشدید کنند. شفافیت اطلاعاتی شاید به اندازه ساخت واحد مسکونی ملموس نباشد، اما یکی از پیششرطهای بازگشت عقلانیت به بازار است. بحران مسکن در نهایت بحران یک بخش اقتصادی نیست؛ بحران امکان زیستن با درآمد است.وقتی خرید خانه به افقی دوردست تبدیل میشود و اجاره بخش بزرگی از درآمد خانوار را میبلعد، فشار اقتصادی فقط در بازار مسکن باقی نمیماند. این فشار به سفره، فرزندآوری، پسانداز، آموزش، سلامت و آیندهنگری خانوار منتقل میشود.به همین دلیل، هر برنامه جدی برای مهار تورم و ترمیم معیشت، اگر مسکن را در مرکز خود نبیند، بخشی از مسئله را نادیده گرفته است.
جعفررضایی-مدیرمسئول

