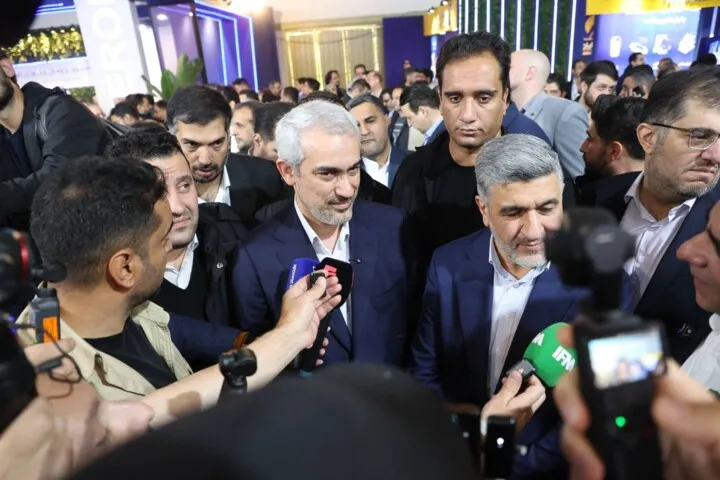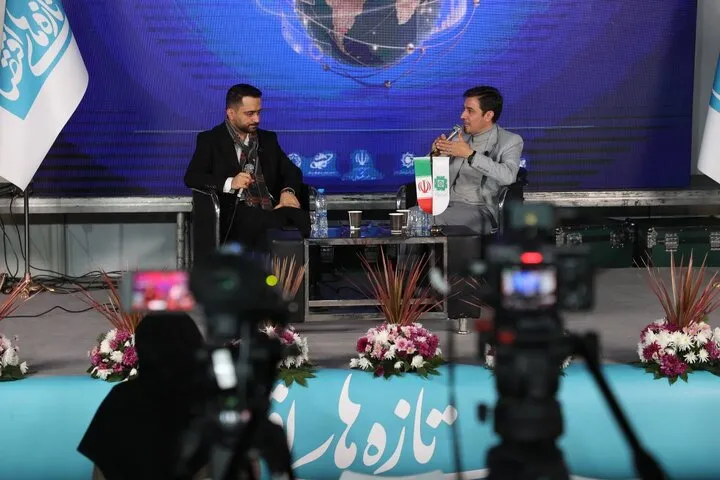
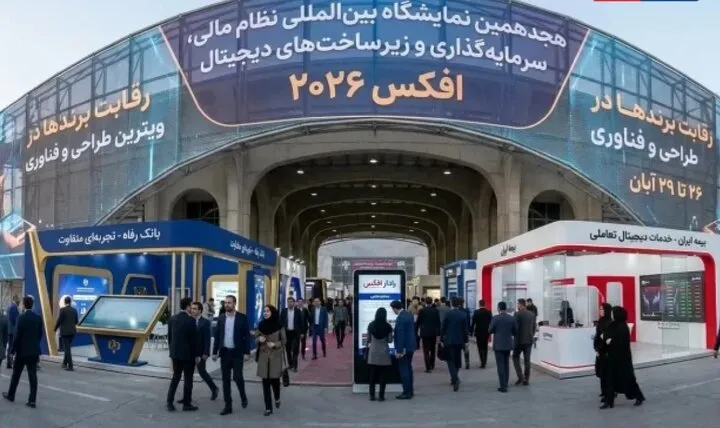
به گزارش شادا، سه نشست تخصصی با حضور مدیران عامل و اعضای هیئتمدیره بانکها و مسئولان حوزه تأمین مالی، در روزهای ۲۷ و ۲۸ آبانماه و همزمان با برگزاری هجدهمین نمایشگاه افکس برگزار شد. در این نشستها، موضوعاتی از جمله تأمین مالی زنجیره تولید، تأمین منابع موردنیاز پروژههای بزرگ و توسعه ابزارهای مالی برای کسبوکارهای خرد و کوچک مورد بررسی قرار گرفت.
یکی از محورهای اصلی این نشستها، ضرورت کاهش اتکای نظام تأمین مالی به پرداخت تسهیلات نقدی و حرکت به سمت استفاده از ابزارهای متنوع اعتباری بود؛ رویکردی که به گفته مدیران بانکی میتواند ضمن استفاده کارآمدتر از منابع محدود شبکه بانکی، دسترسی بنگاههای اقتصادی به اعتبار را تسهیل و منابع را به شکل هدفمندتری به سمت فعالیتهای تولیدی هدایت کند.
تأمین مالی زنجیرهای؛ هدایت اعتبار به حلقههای تولید
در نشست تخصصی «ابزارهای نوین تأمین مالی زنجیرهای»، مدیران عامل بانکهای ملت، تجارت، کشاورزی و رفاه کارگران، به همراه رئیس مرکز ملی تأمین مالی و مدیر اداره تأمین مالی زنجیره تولید بانک مرکزی، تجربههای اجرایی و ظرفیتهای توسعه این ابزارها را تشریح کردند.
مجید کریمیریزی، رئیس مرکز ملی تأمین مالی، با اشاره به سهم بالای تسهیلات کلان از منابع شبکه بانکی، تأمین مالی زنجیرهای را راهکاری برای دسترسی بنگاههای کوچک به اعتبار از مسیر اعتبارسنجی و ظرفیت اعتباری خریداران بزرگ دانست.
بر اساس توضیحات وی، در این روش بهجای مراجعه جداگانه همه بنگاهها به بانک، اعتبار بنگاه اصلی میتواند زمینه تأمین مالی سایر حلقههای زنجیره را فراهم کند.
هادی اخلاقی، مدیرعامل بانک تجارت، با اشاره به افزایش هزینه تأمین نهادهها و مواد اولیه و محدودیت رشد نقدینگی، بر توسعه ابزارهای تعهدی و استفاده از ظرفیت تأمین مالی زنجیرهای تأکید کرد.
وی از اجرای این ابزارها در بخشهایی همچون محصولات خرد، کشاورزی، پتروشیمی و نفت خبر داد و حجم تجمیعی تأمین مالی زنجیرهای بانک تجارت را حدود ۵۷۲ همت اعلام کرد.
وهب متقینیا، مدیرعامل بانک کشاورزی، نیز تجربه این بانک در تأمین مالی تولیدکنندگان بخش کشاورزی را تشریح کرد.
وی با اشاره به نیاز بالای واحدهای مرغداری و دامداری به منابع مالی برای خرید نهادهها، از طراحی سازوکاری مبتنی بر اعتبار خرید نهاده و کیف پول اعتباری خبر داد که امکان تأمین نیاز تولیدکننده و تسویه متناسب با چرخه تولید و فروش محصول را فراهم میکند.
به گفته وی، در قالب این الگو حدود ۱۳۵ همت عملیات تأمین مالی انجام شده و هزینه تأمین مالی نیز در برخی موارد از ماهانه ۸ درصد به حدود ۲ تا ۳ درصد کاهش یافته است.
فرشید فرخنژاد، مدیرعامل بانک ملت، با تأکید بر ضرورت حمایت از همه حلقههای زنجیره تولید، تأمینکنندگان، پیمانکاران و بنگاههای کوچک را نیز نیازمند دسترسی به منابع اعتباری دانست.
وی همکاری میانبانکی، تبادل امن اطلاعات و تقسیم ریسک اعتباری را از الزامات توسعه این روش عنوان کرد و از پیگیری حدود ۱۲۳ طرح و زنجیره تأمین مالی در بانک ملت خبر داد.
اسماعیل للهگانی، مدیرعامل بانک رفاه کارگران، نیز بر استفاده از ظرفیت کیف پول، کارتهای اعتباری و خرید آنلاین برای توسعه تأمین مالی بنگاههای کوچک و واحدهای صنعتی تأکید کرد و آموزش کارکنان بانکها و مشتریان را از پیشنیازهای گسترش این ابزارها دانست.
اسماعیل محمدجانی، مدیر اداره تأمین مالی زنجیره تولید بانک مرکزی، نیز با تشریح عملکرد ابزارهایی مانند اوراق گام، برات الکترونیکی و کارت رفاهی متصل به اوراق گام، توسعه زیرساختهای بانکی و افزایش آشنایی شعب و فعالان اقتصادی با این ابزارها را ضروری دانست.
پروژههای بزرگ؛ ضرورت پیوند ظرفیت بانکها و بازار سرمایه
در نشست تخصصی «تأمین مالی پروژههای بزرگ؛ همافزایی بازار پول و سرمایه در تأمین مالی» نیز مدیران ارشد بانکهای ملی، سپه، صادرات و صنعت و معدن، به همراه معاون سیاستگذاری و راهبری اقتصادی وزیر اقتصاد، درباره محدودیتهای الگوی سنتی تأمین مالی و راهکارهای استفاده از ظرفیتهای بازار پول و سرمایه تبادل نظر کردند.
مرتضی زمانیان، معاون سیاستگذاری و راهبری اقتصادی وزیر اقتصاد، با تأکید بر ضرورت دستیابی به ترکیب بهینهای از ظرفیتهای بازار پول و سرمایه، توسعه نهادهای مکمل و سازوکارهای جدید تأمین مالی را برای اجرای پروژههای بزرگ ضروری دانست.
وی تأکید کرد که هیچیک از الگوهای بانکمحور یا بازارمحور بهتنهایی پاسخگوی همه نیازهای تأمین مالی اقتصاد نیست و باید متناسب با ویژگیهای هر پروژه از ظرفیت هر دو بازار استفاده شود.
محسن سیفی، مدیرعامل بانک ملی ایران، نیز با اشاره به ابعاد و پیچیدگی تأمین مالی پروژههای بزرگ، بر ضرورت طراحی نظامی هوشمندانه و منسجم برای تأمین منابع این طرحها تأکید کرد. از محورهای مطرحشده در این نشست، توجه به تفاوت پروژههای بزرگ از نظر دوره بازگشت سرمایه، حجم منابع موردنیاز و سطح ریسک با تسهیلات معمول بانکی بود.
مصطفی پرتوافکنان، عضو هیئتمدیره بانک سپه، با اشاره به محدودیتهای ایجادشده برای سرمایهگذاری مستقیم بانکها، تأکید کرد خروج بانکها از بنگاهداری نباید به تضعیف تأمین مالی پروژههای ملی منجر شود و لازم است برای این موضوع راهکارهای جایگزین طراحی شود.
وی همچنین از سرمایهگذاری بیش از ۶ میلیارد دلاری بانک سپه در صنعت نیروگاهی و برخورداری این بانک از حدود ۸ هزار مگاوات ظرفیت فعال و ۲ هزار و ۸۰۰ مگاوات ظرفیت در دست اجرا خبر داد.
مهدی اقبالیراد، رئیس هیئتمدیره بانک صادرات ایران، نیز بازنگری در ساختار تأمین مالی پروژههای بزرگ را ضروری دانست و بر طراحی ابزارهایی با امکان تضمین از سوی نهادهای غیربانکی تأکید کرد.
به گفته وی، تقسیم ریسک میان نهادهای مختلف مالی و استفاده از ظرفیت بازار سرمایه میتواند بخشی از محدودیتهای موجود در تأمین مالی بلندمدت را برطرف کند.
محمود شایان، مدیرعامل بانک صنعت و معدن، نیز با اشاره به دشواری تأمین مالی پروژههای بزرگ از مسیرهای سنتی بانکی، استفاده از روشهای نوین و ظرفیت بازار سرمایه را ضروری دانست و بر افزایش مشارکت بخش خصوصی در تأمین منابع طرحهای بزرگ و صنعتی تأکید کرد.
تأمین مالی خرد؛ گسترش دسترسی کسبوکارها به منابع
سومین نشست تخصصی مدیران عامل بانکها با عنوان «تأمین مالی خرد و توسعه اقتصادی؛ از دسترسی مالی تا توانمندسازی کسبوکارها» نیز در برنامه روز پنجشنبه ۲۸ آبان نمایشگاه افکس قرار داشت.
این نشست با حضور مدیران عامل بانک مسکن، پستبانک ایران، بانک قرضالحسنه مهر ایران و قائممقام بانک توسعه تعاون برگزار شد و حاضران به بررسی نقش تأمین مالی خرد در ایجاد اشتغال پایدار، تقویت کسبوکارهای محلی و بهبود وضعیت اقتصادی خانوارها پرداختند.
علی خورسندیان، مدیرعامل بانک مسکن و مدیر این پنل، با اشاره به تغییر عنوان نمایشگاه از «بورس، بانک و بیمه» به «نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال» اظهار داشت: این تغییر عنوان اقدامی هوشمندانه است و نشان میدهد مأموریت نظام مالی کشور نیز باید متناسب با این رویکرد متحول شود.
وی با تأکید بر ضرورت پیوند میان تأمین مالی و توسعه اقتصادی گفت: باید فراتر از معیارهای سنتی پرداخت تسهیلات حرکت کنیم و بررسی کنیم که آیا تسهیلات اعطایی به خانوارها و بنگاههای خرد به ایجاد درآمد پایدار و تثبیت کسبوکارها منجر شده است یا خیر.
در ادامه این نشست، حمید بنائیان، مدیرعامل پستبانک ایران، با تشریح اقدامات این بانک برای هدایت منابع به سمت ایجاد اشتغال پایدار و تسهیل دسترسی خانوارها و صاحبان مشاغل محلی به منابع مالی اظهار داشت: نظام بانکی کشور در دهه گذشته گامهای ارزشمندی در ترویج فرهنگ بانکداری و توسعه زیرساختها و ابزارهای اقتصاد دیجیتال برداشته است.
وی افزود: یکی از مسائل کلیدی امروز، هدایت تأمین مالی در سطوح خرد و متوسط بهگونهای است که در مناطق دوردست و با شرایط جغرافیایی متفاوت نیز زمینه ایجاد اشتغال پایدار و تقویت کسبوکارهای محلی فراهم شود.
در بخش دیگری از این نشست، حسن شریفی، قائممقام مدیرعامل بانک توسعه تعاون، با تأکید بر ضرورت توجه به ظرفیتهای بومی در برنامهریزیهای اقتصادی اظهار داشت: هر منطقه ظرفیتها و ویژگیهای خاص خود را دارد و نمیتوان نسخه واحدی برای توسعه همه شهرها و مناطق کشور تجویز کرد.
وی شناخت دقیق ظرفیتهای انسانی و اقتصادی هر منطقه را مبنای برنامهریزی دانست و بر ضرورت واگذاری اختیارات لازم به مناطق برای شکلدهی مسیر توسعه متناسب با توانمندیهای بومی تأکید کرد.
شریفی همچنین مدل اجرایی تأمین مالی خرد جمعی بانک توسعه تعاون از طریق بازار سرمایه را تشریح کرد.
همچنین غلامرضا فتحعلی، مدیرعامل بانک قرضالحسنه مهر ایران، با اشاره به گروههای هدف تأمین مالی خرد، خانوارها، اصناف، جوانان و صاحبان مشاغل خانگی را از جمله مخاطبان این نوع تأمین مالی برشمرد.
وی گفت: تأمین مالی خرد باید به توسعه اقتصاد خانوار، بهبود کیفیت زندگی، افزایش اشتغال و سطح رفاه و کاهش فقر در جامعه منجر شود.
فتحعلی دسترسی عادلانه و فراگیر به منابع مالی، اعتباردهی مسئولانه و پایدار با هدف جلوگیری از سوداگری و پیوند تأمین مالی با اقتصاد واقعی و زیستبوم اقتصادی کشور را از اولویتهای این حوزه عنوان کرد.
برآیند مباحث مطرحشده در نشستهای تخصصی مدیران بانکی در افکس ۲۰۲۶، ضرورت حرکت از الگوی متکی بر تسهیلات نقدی و منابع محدود بانکی به سمت استفاده از ابزارهای متنوعتر و مشارکت گستردهتر نهادهای مالی را نشان میدهد.
توسعه تأمین مالی زنجیرهای برای هدایت اعتبار به بخش تولید، بهرهگیری از ظرفیت بازار سرمایه برای اجرای پروژههای بزرگ و تقویت ابزارهای تأمین مالی خرد برای افزایش دسترسی کسبوکارهای کوچک، سه محور مکملی بود که در برنامه نشستهای بانکی این نمایشگاه مورد توجه قرار گرفت. این رویکرد میتواند زمینه استفاده مؤثرتر از منابع موجود، توزیع متوازنتر اعتبار و افزایش نقشآفرینی نهادهای مالی در تأمین مالی بخشهای مختلف اقتصاد را فراهم کند.