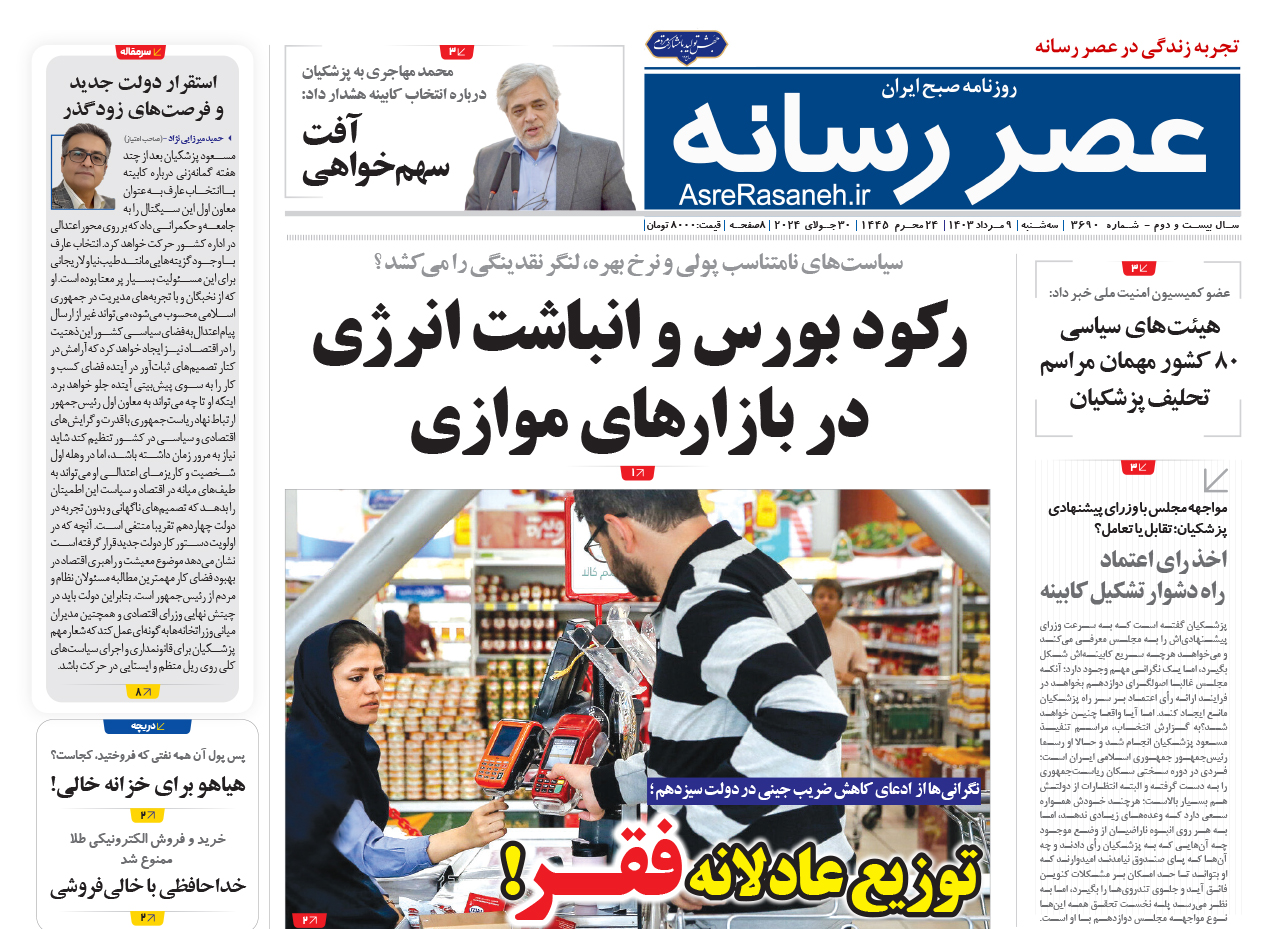
این وضعیت که با کاهش تنشها و بازگشت دامنه نوسان به ۷ درصد نشان میداد ثبات نسبی در این بازار شکل گرفته، اما با التهابات دیگری همراه شد، التهاباتی که اگر ادامه روند بیاعتمادی سرمایهها را با خود داشت، به سیاستهای اجباری دولت در زمینه نرخ بهره و گزارشهای ناامید کننده شرکتهای بزرگ بورسی و نمادهای لیدر در زمینه سرمایهگذاری مطمئن همچون پتروشیمی زاگرس و پالایش نفت بندرعباس پیوند خورد. این پیوند با گزارشهای منفی روی کدال و ادامه سیاست افزایش نرخ بهره از طریق فروش اوراق خزانه که دولت آن را برای پیشبرد اهداف اقتصادی خود در آستانه انتخابات در نظر گرفته بود همچون دو لبه یک قیچی نخ اطمینان و کورسوهای امید در این بازار را بریدند.
چگونه ثبات در اقتصاد متزلزل می شود
ماجرای هفدهم اردیبهشت سال قبل البته نباید از نظر دور بماند، چراکه آغاز یک ریزش ناگهانی در بورس را رقم زد. سال گذشته هفدهم اردیبهشت ماه بود که پولهای هوشمند و سرمایههای درشت از بورس خارج شد. این روند آنچنان شوکی به بازار وارد کرد که خاطره تلخ سال ۹۹ را به یادها آورد، زمانی که بعد از دعوت دولت روحانی برای حضور مردم در بازار سرمایه به جای خرید دلار و سکه، خروج ناگهانی پول و تشکیل صفهای فروش طولانی مدت باعث ضررهای هنگفت سرمایهگذاران شد.چیزی شبیه این اتفاق در سال ۱۴۰۲ افتاد. در اردیبهشت ماه ریزش بی دلیلی آغاز شد و بعد از چند ماه نامهای افشا شد که نشان میداد نرخ خوراک پتروشیمیها و رانت اطلاعاتی رانتیهای بورس موضوع اصلی یک ریزش بزرگ شده بود. البته در این سال تحلیلهای دیگری نیز به میان آمد. برخی بر این عقیده بودند که دولت سیزدهم تمایل چندانی نداشته بازار بورس بعد از یک رشد شارپی و صعود شاخص کل بعد از ورود سرمایههای بیشتری شاهد یک ریزش ویرانگر باشد. از این رو شائبه دستکاری در بورس بالا گرفت و اینگونه عنوان شد که احتمالا این ریزش نسبتا زودهنگام با نگاه مثبت برخی در سازمان بورس یا دولت هدایت شده تا آنها را از اتهام رخدادی همچون دولت قبل در امان نگه دارد. البته حجم اعتراضات و نقدهای فعالان بورس کمتر از سال ۹۹ نبود و تحلیلگران بورسی در کانالهای مختلف بر این نکته اصرار داشتند که به رغم یک رشد قبال توجه در شاخص کل، رشد نمادها و ارزش دلاری بازار در حدی نبوده که قیمت سهام را واقعی کند و بتواند بخشی از زیانهای سهامداران در سالهای گذشته را حتی جبران کند. از این زاویه بود که عدهای این رشد بورسی در دولت سیزدهم را حباب دانستند و سهامداران خرد در انتظار بهبود شرایط ماندند. از این روست که سهامداران ثبات در تصمیمها را از دولت چهاردهم طلب میکنند.
افزایش پنهان نرخ سود
در میانه اتفاقات ماههای گذشته مورد جالب توجه دیگری رخ داد که باید مورد واشکافی بیشتر قرار گیرد. دولت در سال گذشته زیر فشار افکارعمومی و نقد مراجع، علما و مسئولان عالیرتبه نظام برای کاهش تورم و ایجاد فضای قابل لمس در ادعاهای مرتبط با رشد اقتصادی و ایجاد اشتغال قرار گرفته بود. اتاق فکر دولت چراغ خاموش و بدون علامتگذاری شاخص در رسانهها اقدام خود برای فروش اوراق با نرخ بهره بالای ۳۰ درصد را در دستور کار قرار داد، موضوعی که دستمایه جدیدی در بازار سرمایه شد و این بازار را به حالت ریزش و رکود عمیقتری فرو برد. در حالیکه همه فعالان بازار سرمایه این انتظار را داشتند با افزایش نرخ دلار در بازار موازی، بازار بورس هم تحت تاثیر قرار گیرد اما تصمیم ناگهانی دولت گوی و میدان را از سهامداران ربود. گزارشهای ناامید کننده صنایع که با ناترازی انرژی در کشور دچار کاهش حاشیه سود و مشکل در تولید شده بودند دست به دست موضوع نرخ بهره داد و توانست مشکلات بزرگی را برای این بازار به همراه بیاورد.
عدم تناسب سیاستهای ارزی و نرخ بهره
اما موضوع نرخ بهره که یکی ابزار مهم سیستم پولی کشور برای کنترل بازارها و تغییر جهت اقتصاد کشور برای کنترل تورم به شمار میآید در ایران به گونه دیگری عمل میکند. چرایی این موضوع باید از ابعاد مختلف مورد بررسی قرار گیرد. اغلب این انتقاد وجود دارد که نرخ بهره و نرخ تورم باید در یک تناسب منطقی باشند تا شرایط اقتصاد را سامان دهد. اما وقتی این نرخ دستخوش تغییر میشود انتقادهای دیگری مطرح میشود که قابل تامل است. اصولا نرخ بهره به عنوان یک ابزار اقتصادی در مسیر کنترل تورم کارکرد دارد. اما بکارگیری این سیاست برای کنترل تورم در ایران با چند اشکال جدی مواجه است. اشکالاتی که هزینههای اتخاذ این سیاست را بالا میبرد در حالیکه فواید آن خنثی میشود. از سال ۹۲ تا ۹۶ نرخ بهره بالاتر از نرخ تعادلی و مثبت بود. در این دوره در مقاطعی نرخ بهره باعث شد تورم تا حدودی کنترل شود. اما نکته این است که نمیتوان با این ابزار به تنهایی و بدون تناسب با اجزای دیگر اقتصاد به نتایج بلند مدت و مطلوب رسید. طبیعی است که افزایش نرخ بهره باعث رکود در بورس میشود و در همه جای دنیا این سیاست بر بخشهایی ممکن است اثر منفی بگذارد.اما عمیق شدن رکود در بازار سرمایه زمینگیر شدن بخشی از اقتصاد با اتخاذ این سیاست نشاندهنده مسائل دیگری است. عدم تناسب سیاستهای ارزی و نرخ بهره یکی از این مسائل است که موجب بروز ناهنجاری میشود. در اقتصادی که نرخ واقعی دلار وجود ندارد و سیاست چند نرخی و به رسمیت نشناختن بازار آزاد به عنوان یک مانیفست اقتصادی در تریبونها اعلام میشود، نمیتوان انتظار داشت اثرات مثبت یک سیاست جدید پولی ظاهر شود. قطع کارکرد واقعی نرخ ارز در اقتصاد که اخیرا با ممنوع کردن ثبت سفارش همراه بوده موج سرکوب نرخ ارز شد حتما تولید را در ابعاد مختلف تحت تاثیر قرار میدهد. این موضوع گرچه در کوتاه مدت به کنترل تورم منجر میشود اما انباشت تورمی نرخ ارز را به دنبال دارد. اصطلاحی که بارها از آن به عنوان فشرده شدن فنر قیمتها یاد شده است. این روند فارغ از عوامل غیر اقتصادی موثر بر بازارها در طولانیمدت همان کارکرد را دارد که در سال ۹۶ بعد از یک دوره افزایش نرخ بهره شاهد بودیم. البته بخشی از این اتفاقات را باید در سیاست خارجی ایران و خروج ترامپ از برجام نیز تحلیل کرد. اما گذراتر و مجمل اینکه انباشت این سرمایهها در سپردهها و صندوقهای با درآمد ثابت در حالیکه به سمت مولدها حرکت نمیکند ابتدا بازارهای واقعی همچون بورس را به رکود میبرند و بعد با هجوم به بازارهای موازی فرصت تعدیل نرخها با تورم را تبدیل به نوسانهای بزگتر خواهند کرد. در این میانه بازار سرمایه نیز مستعد هیجان متاثر از این تعدیل نرخ دچار نوسانهای شدید و زودگذری خواهد شد که در نهایت رانتیها را در این مسیر منتفع میکند.